Regjeringen åpner for nettpoker hos Norsk Tipping
Regjeringen vil åpne for at Norsk Tipping kan tilby nettpoker i Norge. Forslaget sendes på høring 29. september 2026 og in…


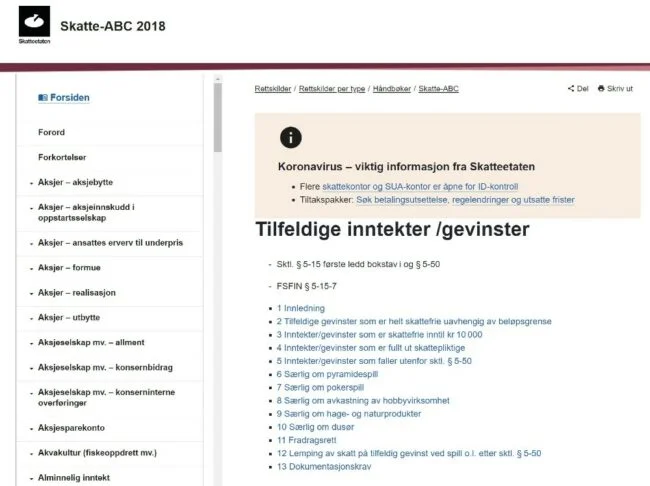
En tilfeldig gevinst på mer enn 10 000 kroner fra et kommersielt utenlandsk spillselskap er normalt skattepliktig i sin helhet, med fradrag for dokumentert innsats i det samme spillet. Skattesatsen er 22 prosent for inntektsåret 2026, og 18,5 prosent for deg som bor i tiltakssonen i Finnmark og Nord-Troms.
Tre ting overrasker de fleste: grensen gjelder per gevinst og ikke per år, hele gevinsten skattlegges når den først passerer 10 000 kroner, og en lisens fra Malta eller et annet EØS-land gjør den normalt ikke skattefri.
Denne siden forklarer reglene slik de står i skatteloven og slik Skatteetaten praktiserer dem. Det er generell informasjon, ikke skatteråd i din konkrete sak. Er du i tvil, spør Skatteetaten før du fører beløpet.
Utgangspunktet står i skatteloven § 5-50 første ledd: «Som skattepliktig inntekt anses tilfeldige gevinster, herunder gevinst ved konkurranse, spill, lotteri og lignende når verdien overstiger 10.000 kroner.»
Skatteetaten sier uttrykkelig hvilke spilltyper dette treffer. Gevinst på mer enn 10 000 kroner er i utgangspunktet skattepliktig når den kommer fra kommersiell oddstipping og sportsbetting, eller fra kommersielle utenlandske spill og lotterier, for eksempel nettkasinoer.
Reglene over gjelder tilfeldige gevinster. Spilltype, omfang og varighet kan ha betydning for hvordan inntekten skal vurderes skattemessig. Arbeids- eller virksomhetsinntekt følger andre regler, som vi forklarer i delen om virksomhet nedenfor.
| Hvor gevinsten kommer fra | Skattepliktig? | Merknad |
|---|---|---|
| Norsk Tipping og Norsk Rikstoto | Nei | Omfattes av pengespilloven. Gevinsten er skattefri uansett størrelse. |
| Lotteri med tillatelse fra Lottstift (Lotteritilsynet) | Nei | For eksempel lotterier til inntekt for organisasjoner. |
| Nettcasino med MGA- eller annen EØS-lisens | Ja, over 10 000 kroner | Faller normalt utenfor EØS-unntaket fordi spillet har kommersielt formål. Se avsnittet under. |
| Utenlandske oddsselskaper | Ja, over 10 000 kroner | Nevnt uttrykkelig av Skatteetaten. |
| Konkurranse i avis, radio eller TV | Nei | Offentlig tilgjengelige tiltak arrangert av massemedier. |
| Spill og lotteri i EØS uten kommersielt formål | Nei, hvis du kan dokumentere det | Strenge og kumulative vilkår. Bevisbyrden ligger på deg. |
| Privat pokerlag hjemme | Kommer an på beløpet | Gevinst over 10 000 kroner i ett spill følger hovedregelen. |
Dette er punktet flest tar feil på. Beløpsgrensen på 10 000 kroner gjelder for den enkelte gevinsten og det enkelte spillet, ikke for summen av det du vinner i løpet av et år.
Skatteetaten formulerer det slik i Skatte-ABC: «Skattefritaket etter sktl. § 5-50 første ledd for tilfeldige gevinster inntil kr 10 000, gjelder for den enkelte gevinst og for det enkelte spill. Det har ikke betydning om det oppnås gevinster i flere spill som totalt sett overstiger kr 10 000.»
Hva som er ett spill, må vurderes konkret. Skatte-ABC legger vekt på når spilleren får en ubetinget rett til gevinsten. Du kan derfor ikke uten videre bruke en hel spilleøkt eller beløpet du tar ut til banken som én gevinst. Er avgrensningen uklar, legg spillhistorikken fram for Skatteetaten.
Skatteloven § 5-50 annet ledd lister opp hva som ikke regnes som inntekt. Listen er uttømmende. Faller gevinsten utenfor listen, følger den hovedregelen.
Pengespill som omfattes av pengespilloven, gir skattefri gevinst. Det dekker Norsk Tipping og Norsk Rikstoto, som har enerett på pengespill som krever særlig offentlig kontroll.
En gevinst fra KongKasino, Norsk Tippings nettcasino, er derfor skattefri uansett størrelse. Det samme gjelder Oddsen og de andre oddsspillene til Norsk Tipping. Hvordan odds og utbetaling regnes ut, forklarer vi i guiden Hvordan fungerer odds?
Det samme gjelder konkurranser i avis, radio og TV, altså offentlig tilgjengelige tiltak arrangert av massemedier.
For pengespill og lotterier i en annen EØS-stat er skattefrihet mulig, men bare på vilkår som svært få kommersielle tilbydere oppfyller.
Lovteksten i § 5-50 annet ledd bokstav b gjør unntak for gevinst fra «pengespill og lotterier i en annen EØS-stat som godtgjøres å tilsvare de pengespill som lovlig kan tilbys i Norge, og som er underlagt offentlig tilsyn og kontroll i hjemstaten».
Vilkårene er kumulative. Alle må være oppfylt samtidig, og ordet «godtgjøres» betyr at det er du som må dokumentere at de er det. De fire vilkårene er disse:
En MGA-lisens kan dokumentere at tilbyderen er under offentlig tilsyn i en EØS-stat. Det er likevel ikke tilstrekkelig for skattefritak. Spillet må også tilsvare et pengespill som lovlig kan tilbys i Norge, og vilkårene for EØS-unntaket må ellers være oppfylt.
Forarbeidene er utvetydige på hva unntaket var ment å avgrense mot. I Ot.prp. nr. 1 (2003–2004) heter det at kriteriene er «hensiktsmessige for å avgrense mot rent kommersielle spill, hvor gevinstandelen er svært høy og hvor det er private subjekter som sitter igjen med overskuddet fra spillet», og videre: «Det innebærer at gevinster fra blant annet casinoer fortsatt vil være skattepliktige slik de er i dag.»
Spørsmålet har vært prøvd for domstolene. Gulating lagmannsrett la til grunn at det «er et vilkår for skattefritak etter unntaksregelen også for utenlandske spilleverandører at spill som tilbys ikke har kommersielle formål, og at overskuddet i sin helhet skal tilfalle allmennyttige eller humanitære formål». Anken ble ikke tillatt fremmet for Høyesterett.
I Norge har Norsk Tipping enerett på pengespill som krever særlig offentlig kontroll. Det er kjernen i hvorfor vilkåret om at spillet skal tilsvare noe som lovlig kan tilbys i Norge, sjelden lar seg oppfylle for et kommersielt nettcasino.
Er gevinsten skattepliktig, kan du trekke fra innsatsen din – men bare innsatsen i det spillet som ga gevinsten.
Skatte-ABC sier det slik: «Når en tilfeldig inntekt/gevinst er skattepliktig etter sktl. § 5-50 første ledd, gis det bare fradrag for dokumenterte kostnader (innsats) som er direkte knyttet til den skattepliktige inntekten/gevinsten i det enkelte spill.»
Fradraget krever dokumentasjon. Innsats i andre spill, i andre økter eller hos andre selskaper er ikke fradragsberettiget etter denne regelen.
Det finnes ingen alminnelig rett til å sette årets tap opp mot årets gevinster. Hver skattepliktig gevinst behandles for seg, med fradrag bare for sin egen innsats.
Én vei utenom finnes, og den er en søknad, ikke et valg i skattemeldingen. Når skatten er fastsatt, kan du søke skattekontoret om lempning etter skatteforvaltningsloven § 9-9 hvis det framstår som særlig urimelig å fastholde hele kravet.
Det er to plikter her, og de er ikke det samme.
Du må føre opp enkeltgevinster på mer enn 10 000 kroner fra skattepliktige pengespill. Det er disse som faktisk beskattes.
Du må i tillegg oppgi gevinster på til sammen mer enn 100 000 kroner fra skattefrie pengespill og lotterier. Dette er en opplysningsplikt. Gevinsten blir ikke skattepliktig av at du fører den opp.
Skattemeldingen er ikke lenger bygget opp med poster, men med temaer. Henvisninger til gamle postnumre er utdatert.
Du trenger ikke sende inn dokumentasjon uoppfordret, men du må kunne legge den fram hvis Skatteetaten ber om det. Du må kunne dokumentere samlede skattefrie lotterigevinster på 100 000 kroner eller mer med bekreftelse fra den som utleverte gevinsten.
Spiller du målrettet og i et visst omfang, kan inntekten bli vurdert som virksomhet etter skatteloven § 5-30 i stedet for som tilfeldig gevinst. Da gjelder helt andre regler: alle gevinster er skattepliktige uten noen 10 000-grense, kostnader som er pådratt for å skaffe inntekten er fradragsberettigede, og det beregnes personinntekt med trygdeavgift og trinnskatt.
Skatteetaten har trukket et skille mellom spilltyper. Der spillerens kunnskap, ferdigheter eller snarrådighet kan påvirke utfallet – typisk poker og oddsspill – vurderes omfattende spilling som mulig virksomhet. Der slike egenskaper ikke påvirker utfallet – typisk spilleautomater og rulett – vurderes gevinsten som tilfeldig gevinst.
For at det skal være virksomhet må aktiviteten objektivt sett være egnet til å gi overskudd, ha et visst omfang og en viss varighet, og drives for din egen regning og risiko. Momenter i vurderingen er spillhistorikk, innskudd og uttak, hvor ofte du spiller, om innsatsen er målrettet, og over hvor lang tid spillingen har foregått.
Det finnes også en tredje situasjon. Rene lykkespill spilt i stor skala kan miste preget av å være tilfeldige og falle utenfor § 5-50 første ledd, uten å bli virksomhet. I enkeltsaker er slike gevinster holdt utenfor skatteplikt, blant annet i en avgjørelse fra Skatteklagenemnda. Det følger av konkrete vurderinger, ikke av en regel du kan legge til grunn på forhånd, og det er ikke en grunn til å spille mer.
Eksemplene viser en forenklet beregning for tilfeldige gevinster med 22 prosent skatt i inntektsåret 2026. De viser ikke ditt samlede skatteoppgjør, som også avhenger av øvrige inntekter og fradrag.
| Situasjon | Behandling | Skatt |
|---|---|---|
| Én gevinst på 12 000 kroner, innsats 500 kroner i samme spill | Over grensen. Hele gevinsten er skattepliktig. Innsatsen i dette spillet trekkes fra: 11 500 kroner | 2 530 kroner |
| Tre gevinster på 9 000 kroner hver i løpet av året | Hver gevinst er under grensen. Summen på 27 000 kroner er uten betydning | 0 kroner |
| Én gevinst på 40 000 kroner uten innsats av betydning, men 60 000 kroner tapt ellers i året | Gevinsten skattlegges fullt ut. Tapet gir ikke fradrag. Lempning av den fastsatte skatten må eventuelt søkes om etterpå | 8 800 kroner før en eventuell søknad |
| Gevinst på 150 000 kroner hos Norsk Tipping | Skattefri, men over 100 000 kroner og dermed opplysningspliktig | 0 kroner |
| Gevinst på nøyaktig 10 000 kroner | Beløpet overstiger ikke 10 000 kroner | 0 kroner |
Nei. Tilsyn i en EØS-stat dekker ett av vilkårene, men vilkårene er kumulative. Spillet må i tillegg tilsvare et pengespill som lovlig kan tilbys i Norge, og det må ikke ha kommersielt formål. En vanlig kommersiell nettcasino-gevinst vil derfor normalt ikke omfattes av EØS-unntaket. Forarbeidene sier uttrykkelig at gevinster fra casinoer fortsatt er skattepliktige.
Nei, den gjelder per gevinst og per spill. Flere gevinster under grensen legges ikke sammen.
Nei. Passerer gevinsten grensen, er hele beløpet skattepliktig.
22 prosent for inntektsåret 2026. I tiltakssonen i Finnmark og Nord-Troms er satsen 18,5 prosent. Dette gjelder tilfeldige gevinster etter skatteloven § 5-50. Slike gevinster er ikke personinntekt og gir derfor ikke i seg selv trygdeavgift eller trinnskatt. Arbeids- og virksomhetsinntekt må vurderes etter egne regler.
Bare innsatsen i det spillet som ga den skattepliktige gevinsten. Det kan eventuelt tas hensyn til tap i andre spill i en søknad om lempning etter at skatten er fastsatt, men lempning er en skjønnsmessig ordning.
Bare hvis du har vunnet mer enn 100 000 kroner til sammen i skattefrie spill i løpet av året. Da er det en opplysningsplikt, ikke en skatt.
Da vurderes inntekten etter reglene om virksomhet, uten 10 000-grense, med fradrag for kostnader og med beregnet personinntekt. Vurderingen er konkret, og den bør du ta opp med Skatteetaten.
Alle kilder er kontrollert 18. september 2026.
Regjeringen vil åpne for at Norsk Tipping kan tilby nettpoker i Norge. Forslaget sendes på høring 29. september 2026 og in…
Toppbilde: Ullevaal Stadion i 2023. Foto: Quintin Soloviev / Wikimedia Commons · CC BY 4.0. Tilpasset utsnitt i toppfeltet…
Instaslots opplyser i en kundemelding at casinoet avslutter virksomheten 30. september. Selskapet ber kunder med penger på…